
Informazioni Finanziarie al 30 settembre 2026
13 novembre 2026 - 07:00 price sensitive
Generali continua a realizzare ottimi risultati grazie a tutti i segmenti di business
- Premi lordi in crescita a € 76,5 miliardi (+4,5%), guidati sia dal Danni (+6,3%) sia dal Vita (+3,5%)
- Continua la forte crescita della raccolta netta Vita a € 11,7 miliardi (+13,6%). New Business Value in significativo aumento a € 2,6 miliardi (+12,7%)
- Combined Ratio al 92,8% (+0,5 p.p.); Combined Ratio non attualizzato al 95,1% (+0,9 p.p.), riflettendo il maggiore impatto dei sinistri catastrofali e dei man-made
- Eccellente crescita del risultato operativo a € 6,4 miliardi (+8,5%), grazie a tutti i segmenti di business
- Risultato operativo Asset & Wealth Management in forte crescita (+23,2%), a oltre € 1 miliardo, grazie al solido andamento di entrambi i business
- Utile netto normalizzato in significativo aumento a € 3,7 miliardi (+12,0%); l’EPS normalizzato cresce a € 2,43 (+12,4%)
- AUM di Gruppo a € 934 miliardi (+3,8% FY2025), di cui il 44% di parti terze
- Confermata la posizione di capitale molto solida, con il Solvency Ratio al 211% (219% FY2025), grazie alla robusta generazione di capitale
Il Group CFO di Generali, Cristiano Borean, ha affermato: “Gli eccellenti risultati dei primi nove mesi riflettono l’efficace implementazione del nostro piano strategico e confermano la forte crescita del Gruppo, sostenuta da tutti i segmenti di business. Il segmento Vita ha continuato a registrare una raccolta netta ai vertici del settore, con una crescita del valore della nuova produzione e una forte redditività. Il Danni ha dimostrato una performance resiliente, nonostante l’impatto delle catastrofi naturali e degli eventi man-made sia superiore di un miliardo di euro rispetto allo stesso periodo dell’anno precedente. L’Asset & Wealth Management ha continuato a registrare una significativa crescita dei risultati. Questa performance dimostra la forza della diversificazione del nostro modello di business, la qualità e la resilienza del profilo degli utili e l’approccio disciplinato alla gestione del capitale. Ciò rafforza ulteriormente la posizione competitiva del Gruppo e ci dà grande fiducia nella possibilità di superare tutti gli obiettivi del nostro piano strategico ‘Lifetime Partner 27: Driving Excellence’.”
Executive Summary
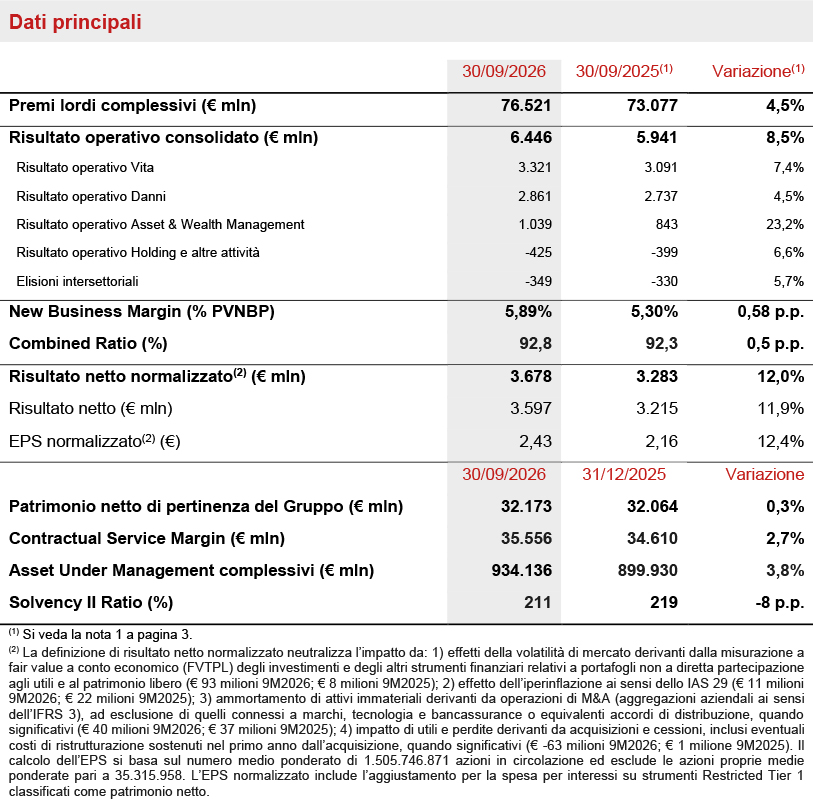
Milano – Il Consiglio di Amministrazione di Generali, riunitosi sotto la presidenza di Andrea Sironi, ha approvato le Informazioni Finanziarie del Gruppo Generali al 30 settembre 20261.
I premi lordi sono in crescita a € 76,5 miliardi (+4,5%), guidati sia dal Danni (+6,3%) sia dal Vita (+3,5%).
La raccolta netta Vita si conferma forte a € 11,7 miliardi (+13,6%), grazie al contributo positivo di tutte le linee di business.
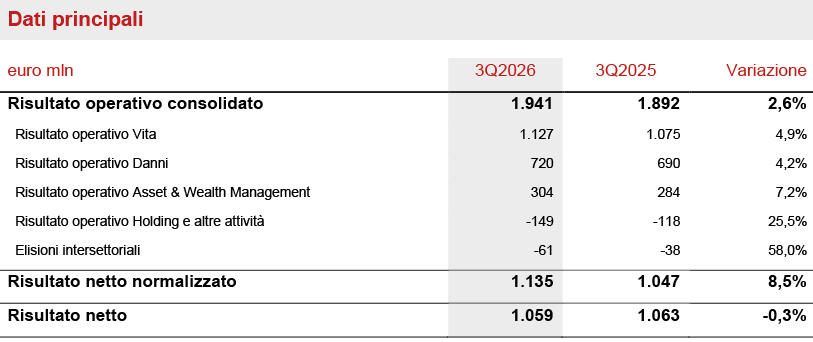
Il risultato operativo è in forte crescita a € 6.446 milioni (+8,5%), guidato da tutti i segmenti di business.
Il risultato operativo Vita aumenta a € 3.321 milioni (+7,4%). Il New Business Value cresce significativamente a € 2.563 milioni (+12,7%), sostenuto dal miglioramento della redditività e dall’aumento dei volumi.
Il risultato operativo Danni aumenta a € 2.861 milioni (+4,5%), con il Combined Ratio al 92,8% (+0,5 p.p.) e il Combined Ratio non attualizzato al 95,1% (+0,9 p.p.), riflettendo il maggiore impatto delle catastrofi naturali e degli eventi man-made.
Il risultato operativo Asset & Wealth Management è in forte aumento a € 1.039 milioni (+23,2%), guidato sia dall’Asset Management a € 482 milioni (+12,3%) sia dal gruppo Banca Generali a € 557 milioni (+34,4%), quest’ultimo sostenuto anche da maggiori commissioni di performance.
Il risultato operativo Holding e altre attività è pari a € -425 milioni (€ -399 milioni 9M2025).
L’utile netto normalizzato2 è in forte crescita a € 3.678 milioni (+12,0%), sostenuto dalla solida performance operativa. Il risultato netto aumenta a € 3.597 milioni (+11,9%).
L’EPS normalizzato3 aumenta significativamente a € 2,43 (+12,4%).
Il patrimonio netto di Gruppo aumenta a € 32,2 miliardi (+0,3%), riflettendo principalmente il risultato netto del periodo, parzialmente compensato dal pagamento del dividendo 2025 e dal riacquisto di azioni proprie.
Il Contractual Service Margin (CSM) cresce a € 35,6 miliardi (+2,7% rispetto a FY2025).
Gli Assets Under Management complessivi del Gruppo crescono a € 934 miliardi (+3,8% rispetto a FY2025).
Il Gruppo conferma la sua solida posizione di capitale, con il Solvency Ratio al 211% (219% FY2025), risultante da € 52,3 miliardi di Eligible Own Funds e da € 24,8 miliardi di Solvency Capital Requirement.
La flessione riflette principalmente l’effetto negativo delle variazioni di mercato e non economiche, nonché la fine del regime di grandfathering delle obbligazioni subordinate e i movimenti di capitale, derivanti dal dividendo del periodo e dal programma di riacquisto di azioni proprie da € 500 milioni, al netto delle operazioni sul debito subordinato. Questi fattori sono stati solo parzialmente compensati dal solido contributo della generazione normalizzata di capitale, sostenuta da tutti i segmenti di business nonostante il maggiore impatto delle catastrofi naturali. La generazione normalizzata di capitale include anche l’impatto del riacquisto di azioni proprie per il piano di incentivazione a lungo termine (LTIP), eseguito nel primo trimestre.
Segmento Vita
- Raccolta netta Vita molto forte a € 11,7 miliardi (+13,6%)
- Risultato operativo in aumento a € 3,3 miliardi (+7,4%)
- New Business Margin al 5,89% (+0,58 p.p.); New Business Value in significativo aumento a € 2.563 milioni (+12,7%)
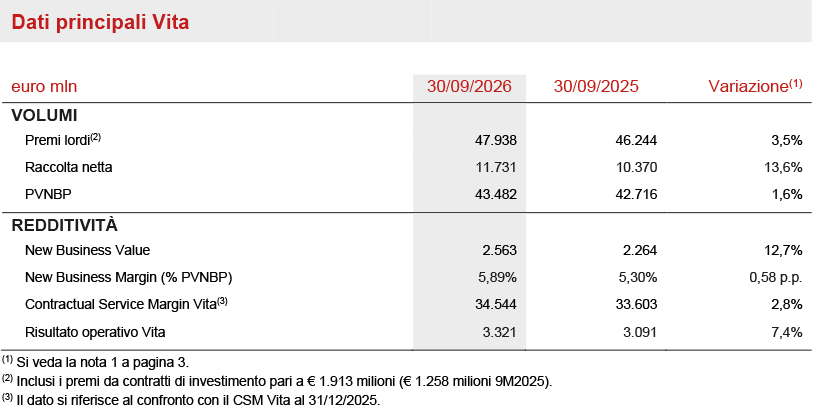
I premi lordi Vita aumentano a € 47.938 milioni (+3,5%), nonostante il confronto con i solidi risultati dei primi nove mesi del 2025, caratterizzati da una straordinaria nuova produzione in Asia, in particolare nel primo e nel terzo trimestre 2025. Tutte e tre le linee di business registrano una crescita costante: il risparmio tradizionale aumenta del 5,9%, il puro rischio e malattia del 2,3% e i prodotti ibridi e unit-linked del 2,6%.
La raccolta netta Vita è molto forte a € 11.731 milioni (+13,6%), riflettendo anche minori riscatti. La crescita è guidata principalmente dal risparmio tradizionale, che sale a € 3.319 milioni (+59,8%), trainato da Asia e Germania. La raccolta netta dei prodotti ibridi e unit-linked aumenta a € 4.922 milioni (+5,3%), guidata dalla Francia, mentre quella del puro rischio e malattia è pari a € 3.490 milioni (-2,1%).
I volumi di nuova produzione (espressi in termini di valore attuale dei premi di nuova produzione - PVNBP) aumentano a € 43,5 miliardi (+1,6%), principalmente grazie alla buona produzione in Asia (+14,7%) e in Francia (+9,1%). Per quanto riguarda le linee di business, il risparmio tradizionale risulta stabile (+0,3%), grazie alla solida produzione in Cina e Germania, parzialmente compensata dal rallentamento in Italia, che riflette il focus del paese sulla nuova produzione a maggiore marginalità. I prodotti ibridi e unit-linked crescono (+4,3%), sostenuti da Francia e Italia. Il puro rischio e malattia registra una lieve flessione (-2,6%), dovuta principalmente alla Francia in relazione al minore contributo del business collettivo accettato.
Il valore della nuova produzione (NBV) aumenta significativamente a € 2.563 milioni (+12,7%), sostenuto dal miglioramento complessivo della redditività. La redditività della nuova produzione (NBM) sul PVNBP sale al 5,89% (+0,58 p.p.), principalmente grazie all’impatto positivo di un mix e di caratteristiche dei prodotti più favorevoli, nonché di tassi di interesse più elevati.
Il Contractual Service Margin Vita (CSM Vita) aumenta a € 34,5 miliardi (€ 33,6 miliardi FY2025). L’andamento positivo è guidato principalmente dal contributo del New Business CSM Vita pari a € 2.420 milioni che, insieme al ritorno atteso di € 1.149 milioni, più che compensa il rilascio del CSM Vita di € 2.534 milioni. Quest’ultimo rappresenta circa il 76% del risultato operativo Vita, che aumenta a € 3.321 milioni (€ 3.091 milioni 9M2025). Il risultato operativo dei servizi assicurativi migliora a € 2.626 milioni (€ 2.443 milioni 9M2025) e il risultato operativo degli investimenti cresce a € 695 milioni (€ 647 milioni 9M2025).
Segmento Danni
- Premi in aumento a € 28,6 miliardi (+6,3%)
- Risultato operativo in crescita a € 2.861 milioni (+4,5%)
- Combined Ratio al 92,8% (+0,5 p.p.) e Combined Ratio non attualizzato al 95,1% (+0,9 p.p.), riflettendo entrambi € 1,1 miliardi di maggiore impatto da catastrofi naturali ed eventi man-made
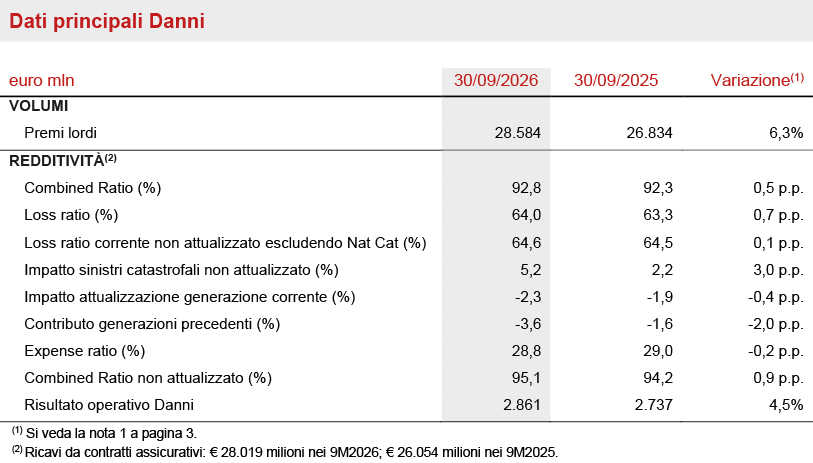
I premi lordi Danni aumentano a € 28,6 miliardi (+6,3%), grazie all’andamento di entrambe le linee di business. Il non auto registra una crescita diffusa (+5,2%) in tutte le principali geografie. La linea auto cresce del 5,0%, con andamenti particolarmente positivi in Germania e CEE. Escludendo il contributo dell’Argentina, i premi della linea auto aumentano del 3,7%. I premi di Redion crescono del 14,5%, trainati principalmente dal business viaggi negli Stati Uniti e dalla Francia.
Il Combined Ratio si attesta al 92,8% (92,3% 9M2025). Il loss ratio risente dei grandi eventi, con € 1,47 miliardi di sinistri catastrofali, pari al 5,2% del Combined Ratio (2,2% 9M2025), e € 323 milioni di sinistri man-made, pari all’1,2% del Combined Ratio (0,5% 9M2025). Tale impatto più che compensa il maggiore beneficio dell’attualizzazione, pari a -2,3% (-1,9% 9M2025), e del contributo delle generazioni precedenti, pari a -3,6% (-1,6% 9M2025).
Il loss ratio corrente non attualizzato, al netto dei sinistri catastrofali e dei grandi sinistri man-made, migliora di 60 punti base al 63,5% (64,0% 9M2025). L’expense ratio migliora al 28,8% (29,0% 9M2025), grazie a minori spese amministrative e altre spese, riconducibili a componenti sia ricorrenti che one-off. L’expense ratio, escludendo il contributo di Redion Assistance & Insurance, è pari al 28,3% (28,6% 9M2025).
Il Combined Ratio non attualizzato si attesta al 95,1% (94,2% 9M2025).
Il risultato operativo cresce a € 2.861 milioni (€ 2.737 milioni 9M2025).
Il risultato operativo dei servizi assicurativi risulta stabile a € 2.008 milioni (€ 2.001 milioni 9M2025), nonostante nei primi nove mesi del 2026 le catastrofi naturali e gli eventi man-made abbiano registrato un impatto superiore di € 1.082 milioni rispetto ai primi nove mesi del 2025. Tale risultato è stato conseguito grazie al miglioramento della performance tecnica sottostante, al netto dei grandi sinistri, al maggiore beneficio dell’attualizzazione della generazione corrente, pari a € 637 milioni (€ 486 milioni 9M2025), nonché ad uno sviluppo positivo del contributo delle generazioni precedenti.
Il risultato operativo degli investimenti migliora a € 853 milioni (€ 736 milioni 9M2025). Tale andamento riflette un aumento di € 121 milioni dei proventi operativi da investimenti, che raggiungono € 1.345 milioni, e oneri finanziari assicurativi stabili a € -492 milioni (€ -488 milioni 9M2025). La crescita dei proventi operativi da investimenti è guidata da maggiori volumi e da rendimenti di reinvestimento superiori alle cedole in scadenza, nonostante il minore contributo dei dividendi da private equity.
Segmento Asset & Wealth Management
- Risultato operativo Asset & Wealth Management molto forte a € 1.039 milioni (+23,2%)
- Risultato operativo Asset Management in significativo aumento a € 482 milioni (+12,3%)
- Risultato operativo del gruppo Banca Generali in forte crescita a € 557 milioni (+34,4%)
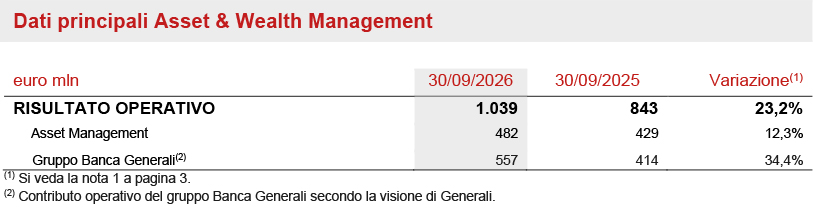
Il risultato operativo dell’Asset Management cresce a € 482 milioni (+12,3%), guidato da maggiori AUM medi e dal miglioramento della marginalità commissionale.
I ricavi operativi aumentano a € 1.198 milioni (+11,7%), di cui € 555 milioni attribuibili ad asset di terze parti, sostenuti da maggiori AUM medi e da un mix di attivi più favorevole. I costi operativi crescono dell’11,4%, anche per maggiori costi del personale. Sia i ricavi sia i costi operativi riflettono il consolidamento di MGG Investments.
Il risultato operativo del gruppo Banca Generali aumenta significativamente a € 557 milioni (+34,4%), anche grazie a maggiori commissioni di performance pari a € 146 milioni (€ 72 milioni 9M2025). La raccolta netta complessiva di Banca Generali nei primi nove mesi del 2026 è pari a € 6,3 miliardi.
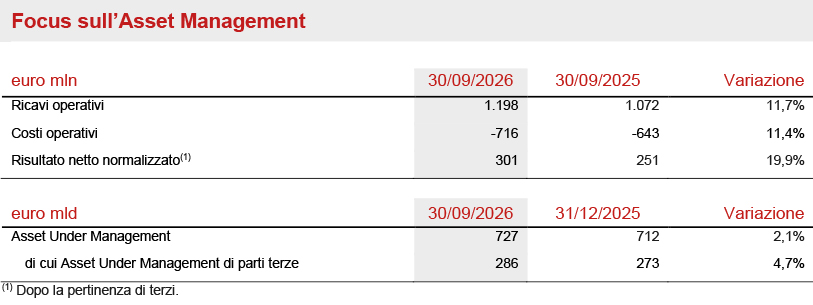
Il risultato netto normalizzato dell’Asset Management aumenta a € 301 milioni (+19,9%), principalmente grazie al maggiore risultato operativo e a minori costi non operativi per processi di integrazione e operazioni di M&A.
Gli AUM delle società di Asset Management raggiungono € 727 miliardi, in aumento del 2,1% rispetto a FY2025, sostenuti da flussi netti positivi e da effetti valutari favorevoli, che più che compensano gli effetti negativi dei mercati.
Gli AUM di parti terze raggiungono € 286 miliardi, in aumento del 4,7% rispetto a FY2025, riflettendo flussi netti positivi pari a € 8,8 miliardi nei primi nove mesi del 2026 ed effetti valutari favorevoli, che più che compensano gli effetti negativi dei mercati.
Segmento Holding e altre attività
- Risultato operativo pari a € -425 milioni (€ -399 milioni 9M2025)
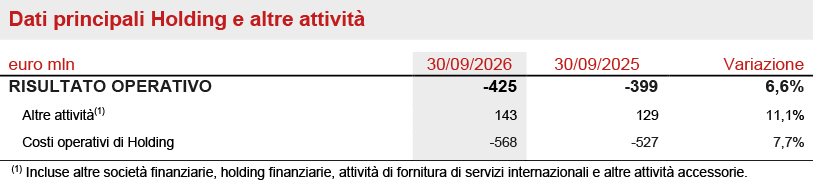
Il risultato operativo Holding e altre attività è pari a € -425 milioni (€ -399 milioni 9M2025).
Il risultato operativo delle Altre attività aumenta a € 143 milioni (€ 129 milioni 9M2025, penalizzato da un’imposta di uscita non ricorrente nel primo trimestre 2025). I costi operativi di Holding crescono del 7,7% a € -568 milioni (€ -527 milioni 9M2025), anche a causa di maggiori costi riallocati al segmento Holding.
Outlook
L’attività macroeconomica globale è rimasta resiliente, nonostante il persistere delle tensioni geopolitiche in Medio Oriente e il significativo aumento dei rendimenti obbligazionari. Nell’area euro, la crescita del terzo trimestre è risultata superiore alle attese, sebbene si preveda un rallentamento della dinamica nell’ultima parte dell’anno, alla luce del recente indebolimento degli indicatori di fiducia e di condizioni di finanziamento più restrittive. Nel complesso, l’economia dell’area Euro dovrebbe espandersi di circa l’1% nel 2026 e dell’1,2% nel 2027. Il ciclo elettorale tra la fine del 2026 e il 2027 potrebbe comportare alcuni rischi, con l’incertezza fiscale e politica già riflessa nell’ampliamento di alcuni spread sovrani europei. Negli Stati Uniti, l’attività economica si è dimostrata più robusta, sostenuta dalla resilienza dei consumi e da una forte spesa in conto capitale, in particolare grazie ai continui investimenti in tecnologia e apparecchiature per l’elaborazione dei dati. Al tempo stesso, l’entità e le modalità di finanziamento degli investimenti connessi all’intelligenza artificiale sono oggetto di crescente attenzione. La crescita statunitense dovrebbe mantenersi al di sopra del trend sia nell’anno in corso sia nel prossimo.
L’inflazione continua a rappresentare una fonte di incertezza su entrambe le sponde dell’Atlantico. Nell’area euro, l’inflazione complessiva è aumentata sensibilmente a settembre, riflettendo in parte l’incremento dei costi energetici, e dovrebbe registrare una sostanziale moderazione solo dopo il primo trimestre del 2027. Negli Stati Uniti, la dinamica dei prezzi continua a mostrare una certa persistenza, con l’inflazione PCE core che rimane al di sopra del 3%. In tale contesto, è verosimile che le banche centrali mantengano un approccio prudente. La Banca Centrale Europea e la Federal Reserve hanno entrambe lasciato invariati i tassi di riferimento nelle riunioni di ottobre, mantenendo al contempo un orientamento restrittivo in risposta alla persistenza delle pressioni inflazionistiche. Per ciascuna banca centrale sono attesi due ulteriori incrementi di 25 punti base, rispettivamente a dicembre e nel primo trimestre del 2027.
Superata la metà del percorso del piano strategico Lifetime Partner 27: Driving Excellence, Generali prosegue con successo la realizzazione delle sue priorità strategiche, con i trend strutturali di mercato che restano coerenti con le ipotesi del piano e sostengono l’ulteriore sviluppo del business. Inoltre, la rapida accelerazione nell’adozione dell’AI sta creando nuove opportunità per migliorare l’esperienza dei clienti, la produttività e l’innovazione, confermando l’importanza dell’eccellenza nell’esecuzione e della capacità di adattamento. Il Gruppo rimane inoltre fortemente impegnato sui pilastri fondanti del piano strategico rappresentati dalle persone e dalla sostenibilità, continuando a investire nelle competenze, nella leadership, nella cultura aziendale e nella creazione di valore sostenibile, elementi chiave per il successo di lungo termine.
Nel Vita, facendo leva sull’ampia base globale di clienti e sulla forte presenza distributiva, Generali continua a concentrarsi sul rafforzamento delle competenze tecniche e sulla semplificazione, offrendo soluzioni aggiornate e integrate per rispondere all’evoluzione delle esigenze dei clienti lungo tutte le fasi della vita. Le principali aree di focus riguardano i prodotti di protezione e salute nonché le soluzioni di risparmio a basso assorbimento di capitale, con l’obiettivo di diventare il partner di riferimento di ciascun cliente. L’offerta di prodotti ibridi e unit-linked continua a essere una priorità per rispondere alle crescenti esigenze di sicurezza finanziaria dei clienti, con l’obiettivo di diventare il partner di riferimento per la previdenza e il risparmio.
Nel Danni, l’obiettivo del Gruppo è massimizzare la crescita profittevole, soprattutto nella linea non auto, nei mercati assicurativi in cui opera, rafforzando la propria posizione e l’offerta, in particolare nei paesi ad alto potenziale di crescita. Il Gruppo conferma e rafforza il suo approccio flessibile agli adeguamenti tariffari, considerando anche l’aumento della frequenza e della gravità degli eventi catastrofali. L’offerta non auto continuerà a essere arricchita con soluzioni modulari disegnate su specifici bisogni del cliente. Generali continuerà a rafforzare il proprio focus sullo sviluppo di soluzioni assicurative legate all’ambiente e ai cambiamenti climatici. Il Group Climate Hub continua a svolgere un’importante funzione di supporto nell’attuazione di queste iniziative, attraverso il rafforzamento di metodologie e approcci per comprendere e gestire i rischi fisici.
Con riferimento alla politica degli investimenti, il Gruppo continua a perseguire una strategia di asset allocation volta a garantire la coerenza con le passività verso gli assicurati e a migliorare i rendimenti corretti per il rischio, con particolare attenzione all’incremento della redditività corrente. Gli investimenti in private asset e real asset continueranno a essere perseguiti gradualmente per rafforzare la diversificazione del portafoglio e cogliere opportunità, adottando un approccio prudente che tenga conto della minore liquidità e della maggiore complessità di tali strumenti. Nel comparto immobiliare, il Gruppo persegue una politica di diversificazione geografica e settoriale, monitorando e valutando attentamente le opportunità di mercato e la qualità degli asset.
Nell’Asset & Wealth Management, l’Asset Management prosegue nell’ampliamento dell’offerta di prodotti, ad esempio con l’ingresso nel segmento degli active ETF, mantenendo una forte attenzione ai private asset e real asset, rafforzando i canali distributivi e continuando a migliorare la qualità del servizio offerto alla clientela. Nel Wealth Management, il gruppo Banca Generali prosegue nella sua strategia di crescita organica, valorizzando al contempo le opportunità derivanti dall’integrazione di Intermonte, dalla partnership con Alleanza nell’insurbanking e dall’adozione dell’AI quale leva di innovazione e produttività.
Resta confermato l’impegno del Gruppo a garantire una solida remunerazione degli azionisti.
Attraverso il piano Lifetime Partner 27: Driving Excellence, il Gruppo si impegna a realizzare nel triennio 2025-2027 ambiziosi target:
- forte crescita dell’utile per azione: 8-10% CAGR dell'EPS4;
- solida generazione di cassa: > € 11 miliardi di flussi di cassa netti cumulativi5;
- aumento del dividendo per azione6: > 10% CAGR del DPS7 con ratchet policy;
attraverso un chiaro framework di gestione del capitale, con ulteriore focus sui rendimenti per gli azionisti:
- oltre € 7 miliardi di dividendi cumulativi8 (2025-2027);
- impegno al riacquisto di azioni proprie per almeno € 1,5 miliardi9 nell’arco di piano;
- piano di riacquisto di azioni proprie da € 500 milioni, avviato il 10 agosto e conclusosi ad ottobre 2026.
Eventi significativi successivi al 30 settembre 2026
Il 1° ottobre Generali ha annunciato un accordo per acquisire una partecipazione di circa il 9,9% in Banco de Crédito Cooperativo (BCC), la holding del Grupo Cooperativo Cajamar, per € 150 milioni.
L’8 ottobre Generali ha annunciato il lancio di We SHARE 3, la terza edizione del piano di azionariato per i dipendenti, approvato dall’Assemblea degli Azionisti di aprile 2026. Vi hanno aderito quasi 35.800 dipendenti di 32 paesi.
Il 20 ottobre il Consiglio di Amministrazione ha approvato l’evoluzione dell’assetto organizzativo del Gruppo, in vigore dal 2 novembre 2026.
Il 23 ottobre è stato pubblicato il Calendario degli Eventi Societari di Generali per il 2027.
Gli altri eventi significativi intervenuti successivamente alla chiusura del periodo sono disponibili sul sito web.
***
Q&A Conference Call
Il Direttore Generale - Group Deputy CEO, Giulio Terzariol, e il Group CFO, Cristiano Borean, terranno la Q&A conference call sui risultati consolidati del Gruppo Generali al 30 settembre 2026, prevista il 13 novembre 2026 alle ore 14:30 CET.
Per seguire la conferenza nella modalità di solo ascolto, digitare il numero +39 02 8020927.
***
Il Dirigente Preposto alla redazione dei documenti contabili societari, Cristiano Borean, dichiara, ai sensi del comma 2, articolo 154 bis del Testo Unico della Finanza, che l’informativa contabile contenuta nel presente documento corrisponde alle risultanze documentali, ai libri e alle scritture contabili.
Risultati di Generali 3° Trimestre 2026
1 Le variazioni di premi, raccolta netta Vita e nuova produzione sono a termini omogenei (ossia a parità di cambi e area di consolidamento). Le variazioni di AUM complessivi e Solvency Ratio sono calcolate considerando il corrispondente dato di fine anno precedente. Gli importi sono arrotondati alla prima cifra decimale; ne consegue che la somma degli importi arrotondati non in tutti i casi coincide con il totale arrotondato. Analoga situazione può presentarsi per le variazioni.
2 Per la definizione di utile netto normalizzato, si veda la nota 2 a pagina 2.
3 Per la definizione di EPS normalizzato, si veda la nota 2 a pagina 2.
4 CAGR su tre anni, basato sull’EPS normalizzato di Gruppo.
5 Espressi in visione di cassa.
6 Subordinatamente a tutte le autorizzazioni del caso.
7 Tasso annuo composto di crescita del dividendo per azione a 3 anni con base pari al dato 2024 di € 1,28 per azione.
8 Subordinatamente a tutte le autorizzazioni del caso.
9 Subordinatamente a tutte le autorizzazioni del caso.